
公開日 2026年10月19日
個人住民税の特別徴収とは
個人住民税の特別徴収とは、事業主(給与支払者)が所得税の源泉徴収と同じように、従業員(納税義務者)に代わり、毎月従業員に支払う給与から個人住民税(市町村民税と県民税)を天引きし、納入していただく制度です。
法人・個人を問わず、事業主(給与支払者)は特別徴収義務者として、全ての従業員について、個人住民税を特別徴収していただく義務があります(地方税法第321条の4)。
特別徴収のメリット
従業員が直接納める普通徴収では年4回の支払いであるのに対して、特別徴収は年12回の支払いとなりますので、従業員の1回あたりの納税額が少なくなります。
また、従業員が納税するために金融機関や市町村の窓口へ出向く手間が省け、納め忘れて滞納となる心配もありません。
特別徴収のしくみ
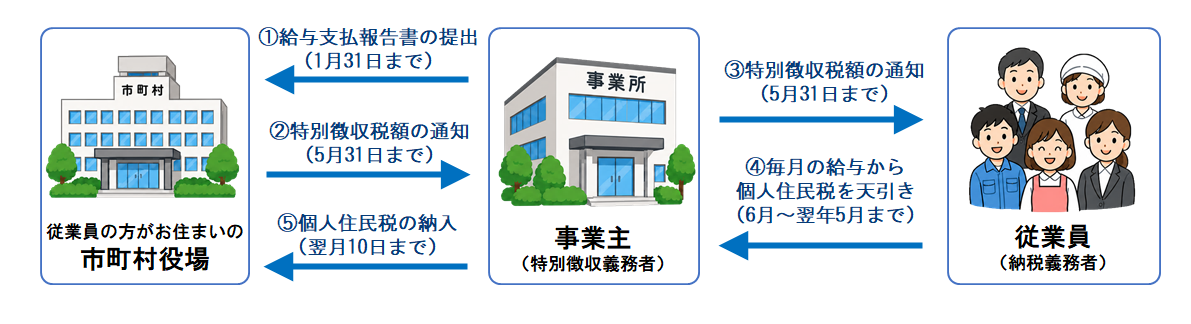
基本的な手続き
① 給与支払報告書の提出
毎年1月1日現在において給与の支払いをしている事業主で、所得税の源泉徴収をする義務のある事業主は1月31日までに「給与支払報告書」を、給与の支払いを受けている方が1月1日現在お住まいの市町村に提出する必要があります。また年の途中に退職した方についても提出する必要があります。
※「給与支払報告書」はeLTAXから電子申告が可能です。
② 特別徴収税額の通知(市町村→事業主)
市町村で個人住民税額の計算を行います。毎年5月31日までに、従業員がお住まいの市町村から特別徴収義務者である事業主あてに「特別徴収税額決定通知書(特別徴収義務者用・納税義務者用)」を送付します。
③ 特別徴収税額の通知(事業主→従業員)
事業主は5月31日までに「特別徴収税額決定通知書(納税義務者用)」を従業員へ交付してください。
④ 毎月の給与から個人住民税を天引き(6月~翌年5月まで)
個人住民税の徴収期間は、6月から翌年5月までの12ヶ月間です。
6月支給の給与から毎月の特別徴収税額を天引きしてください。
⑤ 個人住民税の納入(翌月10日まで)
納期限は、月々の個人住民税を特別徴収した月の翌月10日です。
この日が土・日曜日、または祝日の場合は、その翌営業日となります。
eLTAXを利用して電子納付していただくか、従業員の方がお住まいの市町村から送付される納入書で、納入してください。
※eLTAXを利用することで、全ての市町村へ一括して電子納付することができます。
納期の特例(年2回納入)
原則として、特別徴収は年間12回毎月納入していただくことになっています。給与の支払いを受ける従業員が常時10人未満の事業主に限り、従業員がお住まいの市町村に申請書を提出し承認を受けた場合には、特別徴収税額のうち、6月分から11月分を12月10日まで、12月分から翌年5月分を6月10日までの年2回に分けて納入できる「納期の特例」をご利用いただけます。
その他の手続き
税額の変更通知
従業員の給与支払報告書の訂正、所得額や控除の内容の調査結果により、すでに通知した月々の特別徴収税額に変更が生じた場合は、「特別徴収税額変更通知書」が送付されますので、その通知に従って特別徴収する税額を変更してください。
異動届などの提出
退職や休職または転勤等により従業員に異動があった場合は、その事由が発生した日の翌月10日までに事業主が、従業員の方がお住まいの市町村に「異動届」を提出する必要があります。
退職・休職者の徴収方法(地方税法321条の5第2項)
- 6月1日から12月31日までに退職等をした場合
特別徴収できなくなった残りの税額は、普通徴収に切り替えることとなり、従業員から直接納入していただきます。
従業員から特別徴収の方法で徴収されたい旨の申し出があった場合は、未徴収税額を給与や退職金等から、一括して特別徴収していただきます。 - 1月1日から4月30日までに退職等をした場合
元の勤務先から5月31日までに支給される給与、退職金等が残りの税額を超える場合には、従業員の申し出がなくても5月31日までの間に支払いをする給与や退職金等から、一括して特別徴収により納入していただく必要があります。
退職所得が支払われる場合の個人住民税の特別徴収について
退職所得に対する個人住民税については、退職手当等が支払われる際に支払者が税額を計算し、退職手当等の支払金額からその個人住民税額を差し引いて納入することとされています。納入すべき市町村は、退職手当の支払いを受けるべき日(通常は退職日)の属する年の1月1日現在における住所が所在する市町村です。
個人住民税の特別徴収はeLTAXをご利用ください
個人住民税の特別徴収はeLTAX(エルタックス)による電子申告・電子納付が可能です。
利用の手続きや詳しい内容については、eLTAXホームページをご覧ください。
eLTAXのメリット
- 窓口に行かずに自宅やオフィスからインターネットで申告や納入が可能
- 自動入力や自動計算など、申告書作成支援機能を搭載
- eLTAXに対応した市販の税務・会計ソフトで作成した申告データも利用可能 など
利用可能な手続き
|
電子申告 (申請・届出) |
|
|
共通納税 ※ (電子納付) |
|
※共通納税について、詳細はeLTAXホームページの「共通納税とは」 をご覧ください。
外国人従業員を雇用する事業主の皆さまへ
雇用する外国人従業員が退職・出国されるときは、給与等から個人住民税未納額の一括での徴収、納税管理人の選任などの手続きをご案内いただきますようお願いします。
外国人の方の個人住民税について(総務省ホームページ)<外部リンク>
~外国人を雇用する事業者の方へ~住民税の特別徴収にご協力ください!(総務省チラシ)[PDF:379KB]
特別徴収に関するQ&A
個人住民税の特別徴収Q&Aをご覧ください。
お問い合わせ先
個人住民税の特別徴収に係る具体的な手続きに関するお問合せは、従業員の方がお住まいの市町村の個人住民税(特別徴収)担当課までお問い合わせください。
- 従業員の方がお住まいの市町村の個人住民税(特別徴収)担当課
- 高知県税務課(徴収担当) ☎ (088)823-9307
- 高知県市町村振興課(税政担当) ☎ (088)823-9316
この記事に関するお問い合わせ
| 所在地: | 〒780-0850 高知県高知市丸ノ内2丁目4番1号(北庁舎3階) |
| 電話: | 企画 088-823-9306 |
| 課税 088-823-9308 | |
| 徴収 088-823-9307 | |
| 調査 088-823-9309 | |
| 税務システム 088-823-9347 | |
| 税外債権対策室 088-823-9310 | |
| ファックス: | 088-823-9252 |
| メール: | 110501@ken.pref.kochi.lg.jp |
PDFの閲覧にはAdobe社の無償のソフトウェア「Adobe Acrobat Reader」が必要です。下記のAdobe Acrobat Readerダウンロードページから入手してください。
Adobe Acrobat Readerダウンロード